

NEKO: Budget & Bill Tracker
Tuxedo Lab LLC
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
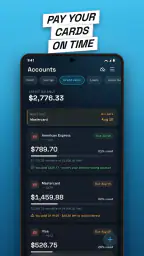
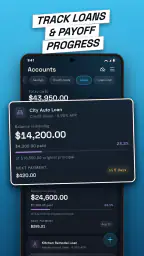
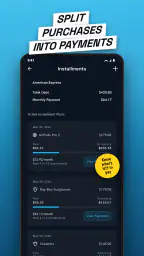
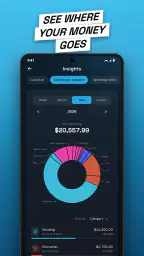
NEKO: Budget & Bill Tracker Voor- en nadelen
Voordelen
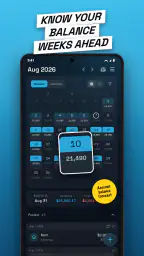
- Overzichtelijke maandweergave maakt vaste lasten snel inzichtelijk.
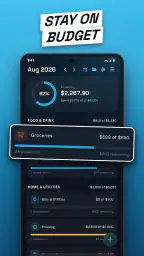
- Categorieën helpen om uitgaven eenvoudig te ordenen.
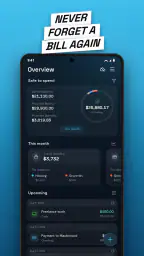
- Handige herinneringen voorkomen dat rekeningen worden vergeten.
- Geschikt voor gebruikers die lokaal en eenvoudig willen budgetteren.
- Duidelijke grafieken geven snel inzicht in bestedingspatronen.
Nadelen
- Voor uitgebreide bankkoppelingen kan een aparte dienst nodig zijn.
- Veel gegevens invoeren kost tijd wanneer je meerdere rekeningen gebruikt.
- Geavanceerde rapportages en analyses zijn mogelijk beperkt.
- Niet alle functies zijn waarschijnlijk zonder abonnement beschikbaar.
- Synchronisatie tussen apparaten kan afhankelijk zijn van accountondersteuning.
 Analyse door All-app
Wie zijn rekeningen vooral in losse e-mails, papieren brieven en agenda-notities tegenkomt, kent het ongemakkelijke moment waarop je denkt: heb ik die betaling eigenlijk al geregeld? NEKO: Budget & Bill Tracker is een financiële app van Tuxedo Lab LLC die precies rond dat probleem is gebouwd. Ik zie het niet als een volledige bankapp, maar als een centrale plek om vervaldatums te onthouden, herinneringen te gebruiken en beter zicht op je geplande uitgaven te houden.
Mijn indruk is dat de app het meest waardevol wordt wanneer je administratie niet ingewikkeld genoeg is voor een uitgebreid boekhoudprogramma, maar wel te rommelig is om uitsluitend op je geheugen te vertrouwen. De instap is laag: de app is gratis te gebruiken en heeft een PEGI 3-leeftijdsclassificatie. Tegelijk zijn er aankopen binnen de app, met bedragen van € 4,79 tot € 154,99 bij facturering via Play. Dat maakt het verstandig om eerst rustig te ontdekken welke onderdelen je werkelijk nodig hebt.
Van vergeten rekening naar een vaste betaalroutine
Bij het opzetten van een betaalroutine kijk ik niet alleen naar hoe snel ik een vervaldatum kan invoeren, maar ook naar wat er gebeurt wanneer mijn week druk wordt. In het volgende deel ligt de nadruk daarom op momenten waarop meerdere rekeningen tegelijk aandacht vragen en op manieren om het overzicht werkbaar te houden. Een kleine, vaste controle kan daarbij nuttiger zijn dan steeds meer herinneringen.
Begin bij de situatie die nu misgaat
Ik zou met NEKO niet beginnen door meteen elke financiële beweging van een heel huishouden te willen invoeren. De betere start is een korte inventarisatie van de rekeningen die het vaakst voor stress zorgen: huur, energie, telefoon, verzekeringen, abonnementen en andere terugkerende verplichtingen. Het doel is niet om je hele financiële leven opnieuw op te bouwen, maar om de momenten waarop je te laat kunt zijn zichtbaar te maken.
Dat onderscheid is belangrijk. Een bankapp laat meestal zien wat al van je rekening is afgeschreven. Een kalender kan je aan een datum herinneren, maar vertelt weinig over de financiële context. NEKO zit daar tussenin: je gebruikt de app om toekomstige facturen en hun vervaldatums bewust bij te houden. Daardoor kijk je vooruit in plaats van pas te reageren wanneer een betaling al is mislukt of een herinnering in je mailbox is weggezakt.
Ik vind het praktisch om eerst alleen de vaste maandelijkse lasten toe te voegen. Daarmee zie je snel of de gekozen werkwijze bij je past. Daarna kun je minder frequente posten opnemen, zoals jaarlijkse betalingen of rekeningen die niet elke maand op dezelfde manier terugkomen. Die volgorde voorkomt dat je tijdens het instellen al afhaakt door een te lange lijst.
De eerste invoer vraagt aandacht
De zwakste schakel van elke tracker is de eerste invoer. NEKO kan je administratie niet vanzelf betrouwbaar maken als je zelf verkeerde datums of bedragen overneemt. Ik zou daarom elke rekening rechtstreeks naast de oorspronkelijke factuur invoeren en meteen controleren of de vervaldatum werkelijk de uiterste betaaldatum is, en niet slechts de datum waarop een factuur werd opgesteld.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een nuttige gewoonte is om bij het invoeren onderscheid te maken tussen een vaste verplichting en een bedrag dat kan variëren. Bij een stabiele rekening geeft een vaste planning rust. Bij een variabele rekening moet je jezelf eraan herinneren dat de datum wel voorspelbaar kan zijn, terwijl het bedrag pas later definitief is. Zo voorkom je dat je een te optimistisch budgetbeeld krijgt doordat je telkens hetzelfde bedrag verwacht.
Ik zou ook niet wachten tot het einde van de maand om alles tegelijk te registreren. Een rekening toevoegen op het moment dat je haar ontvangt, is minder spectaculair maar betrouwbaarder. De app wordt dan een tussenstation in je normale administratie: factuur ontvangen, gegevens controleren, vervaldatum vastleggen en daarna de betaling afhandelen via je gebruikelijke bankomgeving.
Herinneringen zijn nuttig, maar alleen met een goede buffer
De kern van de app ligt voor mij bij de herinneringen. Een melding op de vervaldatum zelf is niet altijd genoeg. Je hebt misschien nog tijd nodig om geld tussen rekeningen te verplaatsen, een bedrag te controleren of een betaling handmatig uit te voeren. Daarom werkt een persoonlijke buffer beter dan blind vertrouwen op één waarschuwing.
Voor vaste lasten zou ik de eerste herinnering enkele dagen vóór de vervaldatum plaatsen. Voor een rekening die vaak pas laat binnenkomt, is een tweede controle rond het moment van ontvangst nuttiger dan steeds meer meldingen. Te veel waarschuwingen maken een systeem namelijk minder betrouwbaar in de praktijk: je leert ze weg te drukken en mist uiteindelijk juist de belangrijke.
Hier zit een niet zo voor de hand liggende afweging. Een tracker kan je helpen onthouden dat je moet betalen, maar hij neemt de betaling niet automatisch uit handen. Je moet dus na de melding nog een kleine handoff uitvoeren naar je bankapp of betaalmethode. Wie dat extra stapje vervelend vindt, zal een geïntegreerde bankoplossing waarschijnlijk soepeler vinden. Wie juist geen volledige koppeling wil en liever zelf controle houdt, kan deze aanpak prettiger vinden.
Van overzicht naar budgetbeslissing
Wanneer meerdere vervaldatums op één scherm samenkomen, verandert de app van een simpel geheugensteuntje in een planningshulpmiddel. Ik kan dan beter inschatten welke vaste lasten eraan komen voordat ik geld uitgeef aan niet-essentiële zaken. Dat is vooral handig in weken waarin verschillende betalingen dicht bij elkaar liggen.
Mijn advies is om het overzicht niet te lezen als een exacte voorspelling van je banksaldo. Het is eerder een agenda voor financiële verplichtingen. Je uiteindelijke saldo hangt ook af van inkomsten, variabele uitgaven, reserveringen en transacties die buiten de app plaatsvinden. Gebruik NEKO daarom om beslissingen eerder te nemen, niet om zonder controle te veronderstellen dat elk bedrag nog beschikbaar is.
Een concreet scenario: stel dat ik aan het begin van de maand mijn vaste lasten zie en tegelijk weet dat er later een jaarlijkse rekening aankomt. In plaats van die laatste betaling als een verrassing te behandelen, kan ik haar als een aankomend moment in mijn planning meenemen. De winst zit dan niet alleen in de herinnering, maar in de mogelijkheid om eerder geld apart te zetten.
De overdracht naar je dagelijkse geldzaken
De belangrijkste handoff gebeurt buiten de tracker. Nadat ik een herinnering ontvang, open ik mijn bankomgeving, controleer ik begunstigde en bedrag en voer ik de betaling uit. Daarna moet mijn administratie weer overeenkomen met de werkelijkheid. Ik zou daarom na elke betaling meteen controleren of de rekening in NEKO als afgehandeld of verwerkt staat, voor zover de beschikbare workflow dat ondersteunt.
Die discipline klinkt klein, maar maakt het verschil tussen een betrouwbaar overzicht en een tweede lijst die langzaam veroudert. Als je alleen nieuwe facturen toevoegt en oude verplichtingen nooit bijwerkt, krijg je uiteindelijk herinneringen voor zaken die al geregeld zijn. Andersom kan een vergeten status ervoor zorgen dat je denkt dat alles klaarstaat terwijl er nog actie nodig is.
Voor een huishouden is er nog een tweede overdracht: wie is verantwoordelijk? Als één persoon de app beheert en een ander de betalingen uitvoert, moet er een duidelijke afspraak zijn over wanneer een rekening als afgehandeld geldt. NEKO kan een gedeeld proces ondersteunen als beide mensen dezelfde routine volgen, maar de app vervangt geen afspraak over eigenaarschap. Zonder die afspraak blijft de vraag “doe jij dit?” gewoon bestaan, alleen met een extra scherm ertussen.
Wat je uiteindelijk aan de workflow hebt
Na een paar cycli ontstaat het echte voordeel: je hoeft niet meer telkens opnieuw te bedenken welke rekeningen eraan komen. Je kijkt vooruit, controleert wat binnenkort vervalt, voert de betaling uit en werkt je overzicht bij. Dat verlaagt vooral de mentale last van kleine, terugkerende taken.
Ik vind de aanpak geschikt voor iemand die wel structuur wil, maar geen behoefte heeft aan ingewikkelde grafieken of een volledig financieel dashboard. De app past ook bij mensen die meerdere betaalmomenten hebben en graag één aparte plek gebruiken voor facturen. Omdat de store-samenvatting expliciet draait om vervaldatums, herinneringen en binnen het budget blijven, voelt die focus duidelijker dan bij algemene notitie- of takenapps.
Toch moet je het resultaat realistisch beoordelen. Een net overzicht betekent niet automatisch dat je minder uitgeeft. De app maakt verplichtingen zichtbaar, maar beslist niet voor jou welke abonnementen je opzegt, hoeveel je reserveert of waar je kunt besparen. De gedragswinst komt pas wanneer je de meldingen gebruikt om daadwerkelijk vóór de vervaldatum te handelen.
Waar de vergelijking met alternatieven uitkomt
De eenvoudigste concurrent is een kalender. Die is vaak sneller voor één of twee betalingen, maar wordt onhandig wanneer je veel terugkerende facturen moet onderscheiden van afspraken en andere meldingen. Een takenlijst is flexibeler, maar vraagt meestal meer eigen structuur om bedragen, vervaldatums en budgetcontext bij elkaar te houden.
Een bankapp is sterker wanneer je vooral transacties wilt controleren of automatische betalingen wilt beheren. Daar zie je vaak beter wat al is gebeurd. NEKO is interessanter wanneer je juist vóór de afschrijving wilt plannen en je facturen los van één bankrekening wilt organiseren. Dat kan handig zijn als je verschillende betaalrekeningen gebruikt, maar het betekent ook dat je zelf moet opletten dat de informatie actueel blijft.
Volledige budgetapps kunnen verder gaan met categorieën, rapportages en analyse van inkomsten en uitgaven. Voor iemand die elke euro wil onderzoeken, zal NEKO waarschijnlijk te smal aanvoelen. Mijn keuze zou daarom afhangen van de vraag: wil ik vooral voorkomen dat ik een rekening vergeet, of wil ik mijn volledige financiële gedrag analyseren? Voor het eerste doel is een gerichte tracker overzichtelijker; voor het tweede is een uitgebreider systeem waarschijnlijk beter.
De minder comfortabele kanten van zelf bijhouden
De grootste beperking is tegelijk de basis van de app: je bent afhankelijk van consequente invoer en opvolging. Verandert een vervaldatum, stijgt een bedrag of stopt een abonnement, dan moet je je overzicht zelf aanpassen. Dat is geen probleem voor iemand die wekelijks enkele minuten administratie wil doen, maar wel voor iemand die een volledig automatische oplossing verwacht.
Ook de betaalde onderdelen verdienen aandacht. De app kan gratis worden geïnstalleerd en gebruikt, maar er zijn in-app aankopen van € 4,79 tot € 154,99 wanneer de facturering via Play loopt. Ik zou daarom niet meteen een langdurige of uitgebreide optie kiezen voordat ik mijn eigen gebruikspatroon ken. Een eenvoudige tracker heeft pas waarde als je hem blijft gebruiken; een duurder plan maakt een vergeten overzicht niet automatisch beter.
De huidige versie is 8.7.3 en de app werkt vanaf Android 7.0. Voor een ouder toestel is dat een relevante praktische controle voordat je je administratie volledig verplaatst. Ik zou bovendien na een update even nagaan of herinneringen nog op de gewenste manier binnenkomen. Niet omdat er iets mis hoeft te zijn, maar omdat meldingen in het algemeen afhankelijk zijn van de instellingen van het apparaat en je eigen aandacht.
Voor wie deze financiële app goed werkt
Ik zou NEKO aanraden aan studenten, alleenstaanden en kleine huishoudens die meerdere vaste facturen hebben, maar geen uitgebreide boekhouding nodig hebben. Ook iemand die net op zichzelf woont, kan baat hebben bij een aparte lijst voor huur, nutsvoorzieningen, verzekeringen en abonnementen. De eenvoudige focus maakt het makkelijker om een routine op te bouwen dan wanneer je direct met ingewikkelde financiële categorieën begint.
De app is eveneens handig voor mensen die hun bankapp niet als planningstool willen gebruiken. Je kunt toekomstige verplichtingen bewust bekijken zonder tussen recente transacties te moeten zoeken. Dat maakt de wekelijkse controle korter en doelgerichter, zeker als je de app op een vast moment gebruikt, bijvoorbeeld wanneer je je administratie of boodschappenbudget plant.
Ik zou haar minder snel kiezen voor gezinnen met zeer complexe gedeelde financiën, ondernemers die facturen moeten opvolgen of gebruikers die automatische synchronisatie met meerdere rekeningen verwachten. Daar kunnen gespecialiseerde boekhoud-, bank- of budgetoplossingen een betere handoff bieden. Ook wie nauwelijks terugkerende facturen heeft, zal waarschijnlijk genoeg hebben aan een kalender of de herinneringen van de eigen bank.
Mijn manier om er betrouwbaar mee te werken
Mijn aanbevolen routine bestaat uit drie korte momenten. Eerst voeg ik een factuur toe zodra die binnenkomt. Daarna bekijk ik aan het begin van de week welke vervaldatums eraan komen. Ten slotte werk ik de status bij direct nadat ik de betaling in mijn bankomgeving heb gecontroleerd. Door die drie stappen niet samen te voegen tot een grote maandelijkse taak, blijft de administratie beheersbaar.
Ik zou daarnaast een vaste buffer aanhouden voor onduidelijke bedragen. Bij een variabele rekening noteer ik niet automatisch hetzelfde bedrag als de vorige keer, maar behandel ik de melding als een controlepunt. Dat is een van de nuttigste manieren om de app niet alleen als alarm, maar als beslismoment te gebruiken.
Mijn eindoordeel is positief, met een duidelijke grens. NEKO: Budget & Bill Tracker is een gerichte financiële app die het probleem van vergeten vervaldatums netjes benadert. De ontwikkelaar Tuxedo Lab LLC kiest voor een praktische workflow: vastleggen, herinnerd worden, betalen en je overzicht bijwerken. Dat werkt goed als je bereid bent die handelingen zelf consequent uit te voeren.
Ik zou de app installeren als ik vooral rust wil rond terugkerende rekeningen en mijn budgetbeslissingen wil baseren op wat er binnenkort aankomt. Ik zou haar overslaan als ik een volledig automatische bankkoppeling, diepgaande uitgavenanalyse of gezamenlijk boekhoudsysteem zoek. Voor de juiste gebruiker is juist de beperkte focus een voordeel: minder functies om te leren, maar wel een duidelijker pad van binnenkomende factuur naar op tijd betaalde rekening.
Veelgestelde vragen
Wat is NEKO: Budget & Bill Tracker en waarvoor kun je de app gebruiken?
NEKO: Budget & Bill Tracker is bedoeld om je persoonlijke financiën overzichtelijker te maken. Je kunt er inkomsten en uitgaven in bijhouden, budgetten instellen en terugkerende rekeningen zoals huur, abonnementen en verzekeringen volgen. De app is vooral handig als je snel wilt zien waar je geld naartoe gaat en welke betalingen binnenkort gepland staan, zonder daarvoor een ingewikkelde spreadsheet te gebruiken.
Kan ik met NEKO mijn maandelijkse budgetten en uitgaven goed beheren?
Ja, de app is ontworpen om gebruikers te helpen bij het plannen en controleren van hun budget. Je kunt categorieën gebruiken om uitgaven te ordenen en limieten instellen voor bijvoorbeeld boodschappen, vervoer of entertainment. Door transacties consequent toe te voegen, krijg je een duidelijker beeld van je financiële gewoonten. De nauwkeurigheid hangt wel af van hoe zorgvuldig en regelmatig je de gegevens invoert.
Ondersteunt NEKO terugkerende rekeningen en betalingsherinneringen?
Een belangrijk onderdeel van NEKO is het bijhouden van vaste en terugkerende betalingen. Je kunt hiermee rekening houden met kosten die elke week, maand of op een andere vaste periode terugkomen. Dat helpt om verrassingen aan het einde van de maand te voorkomen. Controleer vóór gebruik wel welke herinneringsopties en herhalingsinstellingen in jouw versie beschikbaar zijn, omdat functies per platform of update kunnen verschillen.
Is NEKO: Budget & Bill Tracker veilig voor mijn financiële gegevens?
Bij een budgetapp is privacy een belangrijk aandachtspunt. NEKO is in de eerste plaats een hulpmiddel voor het registreren van financiële informatie, maar je moet zelf controleren welke gegevens de app verzamelt, waar ze worden opgeslagen en of synchronisatie of een account vereist is. Gebruik een sterk apparaatwachtwoord, deel geen gevoelige bankgegevens onnodig en lees het privacybeleid en de toestemmingen voordat je de app intensief gaat gebruiken.
Is NEKO gratis te gebruiken en zijn er betaalde functies of advertenties?
De beschikbaarheid van gratis functies, advertenties en eventuele premiumopties kan veranderen door updates of verschillen tussen Android en iOS. Meestal kun je de basis van een budgetapp eerst uitproberen voordat je beslist of extra mogelijkheden nodig zijn. Bekijk daarom de actuele informatie in de Google Play Store of App Store, inclusief eventuele abonnementskosten, proefperiodes en voorwaarden, voordat je een aankoop bevestigt.


